一、市场概览
2026年9月,卡尔加里房地产市场进入秋季,整体成交与库存水平保持稳定,但结构性分化进一步加剧。独立屋销售逆势回升,成为本月唯一成交同比增长的房型;而公寓和镇屋市场供应压力持续,买方市场特征强化,价格继续承压。
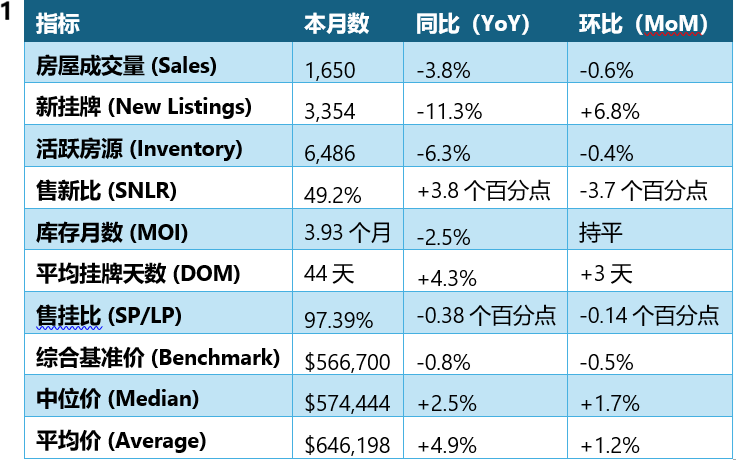
全市9月成交量1,650套,环比下降0.6%,同比下降3.8%。新挂牌量3,354套,环比增长6.8%,同比下降11.3%。活跃库存6,486套,环比下降0.4%,同比下降6.3%。全市综合基准价为 $566,700,环比下降0.5%,同比下降0.8%。
首席经济学家Ann-Marie Lurie指出,不同房型之间的市场条件差异与供应增加的方向有关。过去三年的建设热潮主要集中在高密度住宅领域,显著增加了公寓和镇屋的供应。而独立屋并未出现同样的建设增长,防止了广泛的供应增长。得益于较强的就业市场和放缓但正增长的净移民,住房需求仍足以吸收部分供应,但不足以抵消高密度住宅的供应增加,导致高密度住宅价格受到更显著的影响。
二、核心数据一览
表1
核心数据解读
1. 成交基本持平:9月成交1,650套,环比仅下降0.6%,同比下降3.8%,独立屋销售走强抵消了季节性回落。
2. 新挂牌环比上升:新挂牌环比增长6.8%,同比下降11.3%,售新比降至49.2%,买家选择增多。
3. 库存保持稳定:总库存6,486套,环比下降0.4%,同比下降6.3%。库存月数维持在3.93个月。
4. 价格稳中略降:综合基准价环比下降0.5%,同比下降0.8%。中位价同比上涨2.5%,平均价同比上涨4.9%,高端市场成交活跃支撑整体价格。
三、各房型市场表现深度分析
表2
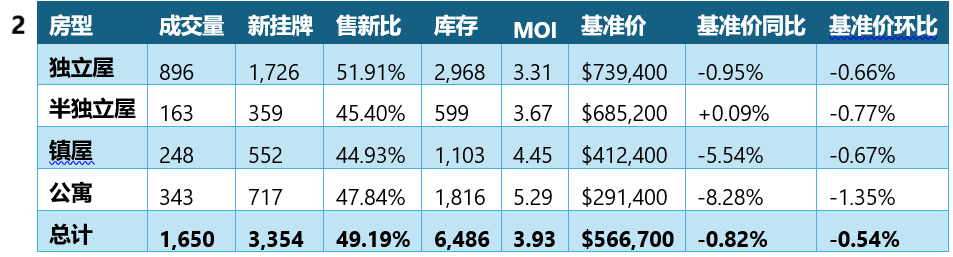
房型数据解读
1. 独立屋:成交量896套,同比增长4%,是唯一成交同比增长的房型。库存同比下降7%,MOI为3.31个月,处于平衡区间。基准价同比-0.95%、环比-0.66%,西区、市中心同比上涨,东北区跌幅最大。
2. 半独立屋:成交量163套,同比增长5%,库存同比下降3%,但MOI升至3.67个月。基准价同比+0.09%、环比-0.77%。市中心、西北区、西区价格同比上涨。
3. 镇屋:成交量248套,同比下降18%,库存同比增长1%,MOI升至4.45个月,为2026年以来首次超过4个月。基准价同比-5.54%、环比-0.67%,东北区和东区跌幅超11%。
4. 公寓:成交量343套,同比下降14%,库存同比下降9%,但MOI仍高达5.29个月。基准价同比-8.28%、环比-1.35%,所有区域价格均下跌,东北区和东区跌幅超13%。
四、区域数据分析
表3
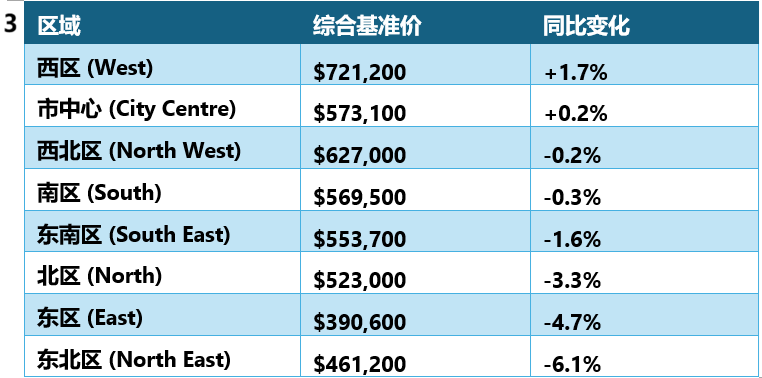
区域数据解读
• 价格最稳健区域:西区($721,200,+1.7%)** 和**市中心($573,100,+0.2%) 是仅有的两个综合基准价同比正增长区域。
• 价格压力最大区域:东北区($461,200,-6.1%)**、**东区($390,600,-4.7%) 和北区($523,000,-3.3%) 同比跌幅最大。
• 独立屋价格表现:西区和市中心独立屋价格同比上涨,东北区独立屋价格同比下跌超6%。
• 公寓市场全面承压:所有区域公寓价格均同比下跌,东北区和东区跌幅超13%。
五、买方卖方策略建议
• 买家:
o 公寓:在东北区、东区等库存高企、价格双位数下跌的区域,拥有极强的议价能力。
o 独立屋:在西区、市中心等供给相对紧张的区域,决策需果断。可关注东北区、北区的独立屋,议价空间更大。
o 镇屋:MOI升至4.45个月,选择增多,可积极比较。
• 卖家:
o 独立屋:在西区、市中心处于有利地位,基准价同比上涨。定价合理仍能获得不错回报。
o 公寓:需面对大量竞品和持续下行的价格压力,定价必须具有竞争力。
o 镇屋:MOI超过4个月,市场持续走弱,定价需合理。
• 投资者:
o 谨慎评估公寓市场风险,尤其是东北区、东区。
o 可关注西区、市中心、西北区的独立屋和半独立屋,价格同比保持正增长。
o 独立屋是唯一成交同比增长的房型,需求有望持续。
六、总结与展望
2026年9月,卡尔加里房地产市场呈现出“独立屋逆势回升、高密度持续承压、区域分化加剧”的典型特征。
• 低密度住宅(独立屋/半独立屋):独立屋是唯一成交量同比增长的房型(+4%),半独立屋成交量同比增长5%,基准价同比持平。
• 中密度住宅(镇屋):成交量同比下降18%,MOI升至4.45个月,为2026年以来首次超过4个月,价格同比下跌5.5%。
• 高密度住宅(公寓):成交量同比下降14%,MOI高达5.29个月,基准价同比下降8.3%,较2024年峰值下跌约13%。
• 区域分化:西区、市中心综合基准价同比上涨;东北区、东区跌幅最大。
展望:
• 短期:市场将延续秋季放缓趋势。独立屋和半独立屋价格预计保持稳定;公寓市场去库存压力依然巨大。
• 中长期:独立屋因供给受限,价格底部已较为坚实;公寓市场复苏依赖于库存消化和人口流入恢复。
• 核心关注点:
1. 公寓库存是否开始见顶回落。
2. 独立屋销售回升趋势能否持续。
3. 镇屋MOI超过4个月是否会引发进一步价格调整。
4. 东北区等疲软市场是否出现触底信号。
房大师原创文章,数据来源:CREB®(卡尔加里房地产委员会)2026年9月月度统计报告。